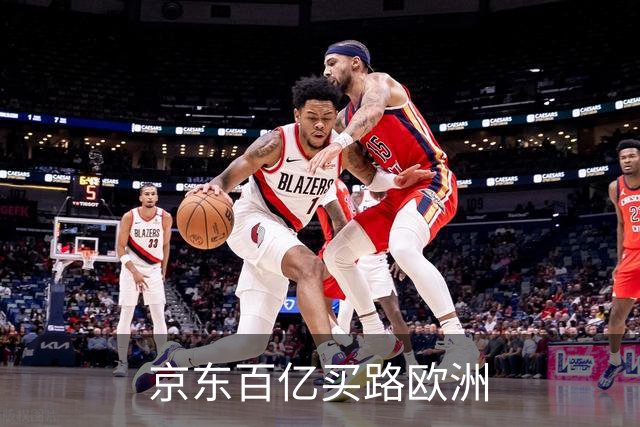
文 |Dax 编辑 | 杨旭然 京东的外卖业务还在亏钱,刘强东却已经准备把一笔数十亿元级别的资金,花在远隔万里的欧洲市场。 11月3日,欧盟委员会依据《外国补贴条例》,附条件批准京东收购德国零售商Ceconomy。这家MediaMarkt、Saturn母公司的整体股权估值约22亿欧元,折合25亿美元,交易计划于11月12日前交割。 严格来说,“25亿美元收购”并不等于京东本次实际支付的全部现金:接纳要约的股份约占59.8%,对应对价约13.35亿欧元。对京东这样一家为外卖进行了太多投入,同时又要建设海外电商和物流体系,还有进行AI布局的企业来说,这绝不是一笔可以被轻松花掉的开支。 中国制造早已走遍全球,但货物运出工厂、抵达港口之后,究竟进入哪一家商场、摆上哪个货架、以什么价格卖给消费者,很多时候仍然由当地渠道说了算。刘强东这次想要介入的,恰恰就是中国企业长期熟悉、却又未能充分掌握的这段生意。 对京东来说,这是国内增长逐渐进入成熟阶段之后,一次规模不小的横向扩张;而对中国制造来说,它还有另一层值得关注的意义:长期由海外商业机构主导的商品流通体系,是否有机会出现真正来自中国的核心参与者。 再扩张 对今天的京东来说,25亿美元的整体交易估值,足以说明欧洲市场在其战略天平上的分量。毕竟,这笔钱花出去的时候,京东的日子并不算特别宽裕。 2026年第二季度,京东收入3464亿元,同比下降2.9%,主要受上年同期高基数影响;经营利润率为1.3%。包含外卖、京喜、京东产发及海外业务的新业务板块,单季经营亏损98.54亿元。管理层特别表示,外卖亏损正在收窄。 看上去,京东一个季度就有数千亿元收入,体量已经足够庞大。但它是一家典型的重资产、低利润率零售企业:采购占用资金,仓储配送需要长期投入,新的外卖业务还在不断消耗利润。规模越大,维持这套体系正常运转的成本也就越不能忽略。 京东当然不是拿不出这笔钱。截至6月底,其现金及现金等价物、受限现金和短期投资合计2351亿元。但有钱和愿意在此时花钱,是两个不同的问题。外卖、物流、AI能力建设都在争夺资金,欧洲仍然能够得到如此规模的投入,说明京东已经把这里放进了下一阶段增长的核心选项。 背后的压力并不难理解。国内电商市场高速扩张的年代,消费者不断从线下走向线上,平台只要跟着市场成长,就有机会获得可观增量。如今情况已经大不相同。京东仍可以增长,但再想复制过去那种顺着市场红利快速扩张的故事,已经很难了。 这也决定了京东需要同时寻找两个方向:纵向增加新业务,让已有用户购买更多商品和服务;横向把采购、仓配和零售运营能力带到新的地域,服务另一批消费者。相比在国内继续加码竞争,欧洲提供的是另一个足够庞大的市场空间。 而且,欧洲并不是一个与京东毫无关系的陌生市场。京东最熟悉的家电、消费电子,并不是把商品卖出去就算完成交易。消费者还需要送货、安装、退换和维修。出了问题能否找到人负责,往往比一次促销便宜多少更能决定他们是否再次下单。这正是京东长期投入的经营环节。 京东已经在欧洲运营Joybuy,也在当地推进家电、科技产品销售及送装服务。Ceconomy则拥有成熟的门店、品牌关系和消费者基础。如果两套体系能够在采购、库存和配送上真正协同,京东过去积累的能力,就有机会在欧洲获得更大的使用范围。 从零开始建设一张零售网络,要一间门店一间门店地找位置,一批员工一批员工地招聘,还要花很长时间让当地消费者认识自己。收购则不同——京东付出了一笔不小的代价,买下的是一条已经铺好的路。 买入口 中国制造走向世界,已经是持续几十年的事情;但中国商业渠道真正走向世界,却远没有制造业那么顺利。 一家中国工厂可以为欧洲品牌代工,中国品牌可以依靠经销商进店,也可以借助亚马逊等平台直接向海外消费者销售。但产品如何被选中、陈列、推荐,最终又能卖出什么价格,往往仍然取决于外国零售商、平台和分销网络。中国企业做出了商品,却不一定能决定商品如何走向消费者。 当然,中国资本不是没有尝试过改变这一局面。阿里巴巴2016年收购Lazada控股权,速卖通、Temu不断拓展海外线上销售;海尔收购GE Appliances,也获得了海外品牌、业务和客户基础。但在欧洲这样的成熟市场,直接进入一家横跨多个国家、服务众多品牌的主流本土零售体系,仍然是一个值得重视的动作。 Ceconomy的分量,首先就在它的渠道规模。2025/26财年初步业绩显示,截至9月底,这家公司在欧洲11个市场拥有1068家门店,全年销售额约240亿欧元。更重要的是,这些门店背后还有线上商城、采购体系、售后网络以及与当地消费者打了多年交道的经验。 想象一个普通的欧洲消费者:他可能先在MediaMarkt试用一台扫地机器人,回家比较价格,再在线上下单;也可能提前在网站挑好商品,直接到店提货。 对零售商来说,这
分享给朋友,一起了解更多行业资讯。